Una venta que no actualiza existencias, una factura pendiente que nadie ve y una compra basada en datos atrasados pueden parecer problemas aislados. En realidad, suelen ser señales de que el negocio opera con información fragmentada. Un software ERP ayuda a convertir esos puntos ciegos en procesos conectados, donde cada movimiento comercial, financiero y de inventario deja información útil para actuar a tiempo.
Para una comercializadora, distribuidora o empresa que maneja productos físicos, crecer no consiste solamente en vender más. También exige surtir correctamente, proteger el flujo de efectivo, mantener inventarios sanos, cobrar con disciplina y conocer la rentabilidad real de cada operación. El control significa tranquilidad, especialmente cuando hay más clientes, más almacenes, más vendedores y más decisiones diarias que tomar.
Qué debe resolver un software ERP en una empresa comercial
Un ERP no debe convertirse en otro sistema que el equipo alimenta sin recibir valor a cambio. Su función es concentrar la operación para que las áreas trabajen con la misma información: ventas conoce la disponibilidad real, compras identifica necesidades de abastecimiento, crédito y cobranza sigue los saldos pendientes, y dirección consulta indicadores sin esperar a que alguien consolide archivos.
Cuando esta conexión no existe, Excel termina siendo el puente entre departamentos. El problema no es usar hojas de cálculo para análisis específicos, sino depender de ellas para saber cuánto inventario hay, qué facturas vencen esta semana o cuál fue el margen de una línea de producto. Cada archivo adicional abre la puerta a versiones distintas, capturas repetidas y decisiones tomadas con datos incompletos.
Un sistema bien implementado conecta, como mínimo, el ciclo de venta, la facturación, las cuentas por cobrar, las compras, la recepción de mercancía, los movimientos de almacén, las cuentas por pagar y la contabilidad. Así, un pedido no es un dato aislado: afecta existencias, compromete inventario, genera una cuenta por cobrar y forma parte de la lectura financiera del negocio.
Control operativo: donde se gana o se pierde dinero
Las pérdidas operativas pocas veces aparecen como una sola cifra evidente. Se acumulan en productos faltantes, mercancía inmovilizada, descuentos sin autorización, diferencias de inventario, pedidos surtidos parcialmente o entregas que llegan tarde. Un ERP permite registrar y relacionar estos eventos para pasar de la sospecha a la evidencia.
La trazabilidad es especialmente relevante en distribución. Saber qué producto entró, en qué almacén se encuentra, quién lo movió, qué cliente lo recibió y bajo qué documento se facturó permite atender reclamaciones con rapidez y detectar desviaciones antes de que escalen. Si una empresa maneja lotes, series, múltiples ubicaciones o transferencias entre almacenes, este control deja de ser una mejora deseable y se vuelve una necesidad operativa.
También importa que el sistema respete la forma en que trabaja la empresa, sin perpetuar prácticas poco claras. Estandarizar un proceso no significa volverlo rígido. Significa definir quién puede autorizar un descuento, cuándo se libera un pedido a crédito, cómo se registra una devolución y qué información debe existir antes de pagar a un proveedor. Las reglas claras reducen retrabajos y dan seguridad al equipo.
Inventario disponible no siempre significa inventario vendible
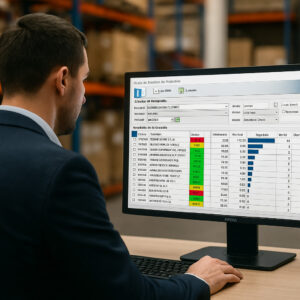
Un error frecuente es tomar la existencia total como disponibilidad para venta. Parte de esa mercancía puede estar comprometida en pedidos, en tránsito, apartada para otro cliente, dañada o ubicada en un almacén que no puede surtir la operación. Un software ERP debe distinguir estas condiciones para que ventas prometa fechas realistas y compras reponga con criterio.
La reposición también depende del comportamiento de cada producto. No se compra igual un artículo de alta rotación que uno estacional, de margen alto o con plazo largo de entrega. Los reportes de rotación, mínimos, máximos, cobertura y ventas históricas ayudan a equilibrar dos riesgos: perder ventas por falta de producto y absorber capital en inventario excesivo.
Finanzas conectadas con la operación
La dirección financiera necesita ver más que un saldo bancario. Requiere entender cuánto se cobrará, qué pagos vencen, qué clientes concentran la cartera, qué ventas aún no se facturan y cómo se comporta el flujo de efectivo. Esa lectura pierde valor si se construye días después, cuando la decisión ya no puede corregir el resultado.
Con datos conectados, una venta a crédito genera seguimiento desde el inicio. El equipo puede revisar límites autorizados, documentos pendientes, antigüedad de saldos y compromisos de pago antes de liberar nuevas entregas. Esto no busca frenar las ventas, sino proteger la relación comercial y evitar que el crecimiento se financie con cartera vencida.
Del lado de proveedores, registrar compras, recepciones y cuentas por pagar permite programar pagos con mayor claridad. La empresa puede priorizar obligaciones, prever salidas de efectivo y comparar condiciones de compra. Si tesorería, cuentas por pagar y compras operan en herramientas separadas, es más difícil responder una pregunta básica: ¿qué compromisos financieros tenemos realmente para las próximas semanas?
La contabilidad también gana calidad cuando recibe movimientos originados en procesos controlados. En lugar de reconstruir la operación al cierre del mes, el área financiera puede supervisar la información durante el periodo. Esto facilita conciliaciones, reduce ajustes tardíos y mejora la confianza en los estados financieros.
Cómo elegir software ERP sin comprar complejidad
El mejor sistema no es necesariamente el que ofrece más funciones en una presentación comercial. Es el que resuelve los procesos críticos de la empresa, puede adaptarse a su crecimiento y cuenta con acompañamiento suficiente para lograr adopción. Una plataforma muy amplia, pero difícil de usar o mal configurada, puede aumentar la carga administrativa en vez de eliminarla.
Antes de evaluar opciones, conviene identificar los momentos donde hoy se pierde control. Por ejemplo: pedidos capturados dos veces, inventario que no coincide con el almacén, facturas sin seguimiento, compras urgentes por falta de planeación o reportes que tardan días en prepararse. Estos problemas deben convertirse en criterios concretos de evaluación.
Al revisar un proveedor, vale la pena pedir una demostración basada en escenarios reales del negocio. No basta con ver pantallas genéricas. El equipo debe comprobar cómo se registra una venta con crédito, cómo se surte desde distintos almacenes, cómo se consulta la disponibilidad, cómo se recibe una compra y cómo llega la información a cartera, tesorería y contabilidad.
También hay que valorar el modelo de servicio. La implementación de un ERP implica decisiones sobre catálogos, permisos, flujos de autorización, datos iniciales y capacitación. Por eso, contar con consultoría, configuración a la medida, entrenamiento y soporte permanente puede ser tan decisivo como las funcionalidades de la plataforma. En IMPERA ERP, el objetivo no es solo poner un sistema en marcha, sino acompañar a la empresa hasta medir si los controles y resultados esperados se están cumpliendo.
La implementación define el resultado
Un proyecto de ERP suele fallar no porque la tecnología sea incapaz, sino porque se intenta replicar cada hábito anterior sin revisar si aporta valor. La implementación debe comenzar con prioridades claras: qué procesos se pondrán bajo control primero, qué datos requieren depuración y qué indicadores demostrarán que el cambio funciona.
Es recomendable avanzar por etapas cuando la operación lo amerita. Ventas, inventario, compras y cobranza suelen generar beneficios rápidos porque conectan directamente con el servicio al cliente y el flujo de efectivo. Después pueden incorporarse automatizaciones, portales comerciales, comercio electrónico, analítica avanzada o desarrollos específicos, según la necesidad de cada empresa.
La capacitación tampoco debe limitarse a una sesión inicial. Los usuarios necesitan entender no solo qué botón presionar, sino por qué un dato correcto afecta a otras áreas. Cuando el vendedor comprende que una condición de crédito impacta cobranza, o el almacenista identifica que una recepción incompleta altera la disponibilidad, la calidad de la información mejora de forma natural.
Indicadores para comprobar que hay más control
La adopción debe medirse con resultados operativos, no solo con el número de usuarios que ingresan al sistema. Una empresa puede observar la exactitud de inventarios, el nivel de pedidos surtidos completos, la rotación por producto, los días de cartera, el cumplimiento de cobranza, el margen por cliente o línea y la oportunidad de los cierres financieros.
No todas las empresas necesitan los mismos indicadores. Una distribuidora con muchas entregas puede priorizar nivel de servicio y disponibilidad; otra, con ventas a crédito, puede enfocarse primero en cartera y flujo de efectivo. Lo importante es que los indicadores provengan de la operación diaria y que cada responsable pueda actuar sobre ellos.
El control no llega por instalar un programa. Llega cuando ventas, almacén, compras y finanzas dejan de perseguir información y comienzan a trabajar con una sola versión de la realidad. Empezar por el proceso que hoy causa más incertidumbre suele ser la decisión más práctica para construir una operación más ordenada, rentable y preparada para crecer.